 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
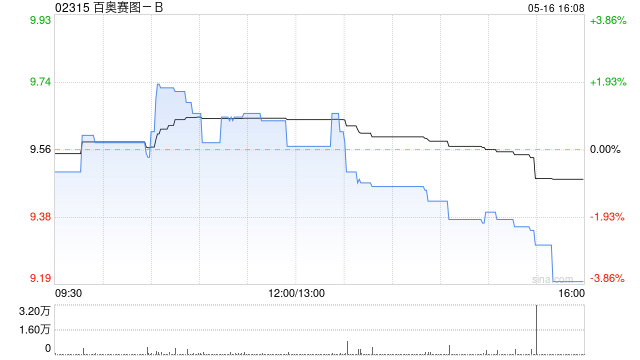
国联民生证券发布研报称,初次阴私,给以百奥赛图(02315)“保举”评级,公司三伟业务板块行业景气且收入高增,跟着“千鼠万抗”策画终了阶段性罢了,大界限研发插足进入尾声,召募资金有望大幅缓解财务用度。临床前居品及工作(基石业务)快速增长,抗体平台(弹性业务)增长力强,国际加快渗入,25H1收入占比67.9%,行家top20合作念客户数目及占比捏续增多,客户优质。
国联民生证券主要不雅点如下:
格式动物
东说念主源化小鼠占主导且靶点及品系丰富,泰西亚太全面渗入国际占比高,板块景气高增孝敬中枢利润来源。公司领有靶点东说念主源化小鼠品系超1700种,2025H1靶点东说念主源化鼠销售及授权样式孝敬收入2.57亿元(占比94%),2022-2024年格式动物销售CAGR为51.6%,快速放量且客户复购率捏续莳植。2024年格式动物境外售售占比56.4%,好意思国子公司运营锻真金不怕火助力快速获得订单,现在国际收入主要来自好意思国、欧洲、日韩等弘扬国度且盈利水平较好。
临床前CRO工作
格式动物蔓延而来,国际收入占比79%,投融资回暖趋势下高增笃定性强。公司药理药效团队遍布北京、海门及好意思国,可评估单抗、双抗、ADC、小分子、CAR-T以及溶瘤病毒等多种调理样式的疗效,罢了2025H1,公司为行家约950名合营伙伴完成了超6350个药物评价形貌。较其它CRO企业百奥赛图上风显赫,可提供动物模子+意会靶点机理+精确判断市集需求等。25H1该板块收入1.55亿元,同比增长90%+,主要系行业景气带动客户数大幅增长。2024年公司临床前药理药效评价业务境外收入占比79.4%,跟着国际降息周期开启,投融资回暖配景下公司临床前CRO业务有望不息高增态势。
抗体分子转让/授权
首付款+里程碑+销售分红格式,收入随管线鞭策呈阶跃式放量,掀开成长天花板。“千鼠万抗”策画变成的海量聚积表位丰富的“抗体货架”可显赫从简药企研发时间且镌汰不笃定性,助力公司成为行家新药开始地。罢了25H1,公司共计签署转让/授权/合营缔造形貌61个,合作念客户均为国表里有名药企,包括德国默克、祯祥德科学、IDEAYABiosciences、百济神州、强生、Xencor、ADCTherapeutics、翰森制药、耿直天晴等。2022-2024年该板块收入CAGR为58.3%,抗体平台生意格式确保了永久收益弹性,将来可期。
风险提醒
国际谋划风险,抗体缔造不足预期风险,格式动物品系迭代风险。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:史丽君 世界杯体育